Quel exemple de mémoire en école de commerce, gestion et marketing ? Tu dois rédiger un mémoire en gestion, mais tu ne sais pas quel sujet choisir, comment formuler ta problématique ou comment organiser tes parties ? Eh bien ! Tu n’es pas obligé de rester bloqué. Et ça, seulement si tu connais les bons exemples. Dans la suite de cet article, je te propose des exemples de sujets, des problématiques possibles, un cas pratique développé, des plans détaillés et des conseils méthodologiques pour construire un mémoire cohérent. Si ce genre de chose te plaît, alors suis moi !
Qu’est-ce qu’un mémoire en gestion ?
Un mémoire en gestion est un travail académique qui porte sur une question liée au fonctionnement, au pilotage ou à la performance d’une organisation. Selon ton parcours et les exigences de ton établissement, tu peux étudier la gestion des ressources humaines, le contrôle de gestion, la gestion financière, le management des équipes, la gestion des opérations ou encore la stratégie organisationnelle.
L’objectif est de montrer que tu sais analyser une question de gestion en t’appuyant sur des connaissances théoriques et une démarche méthodologique adaptée. Dans un mémoire professionnel, cette analyse peut déboucher sur des recommandations destinées à améliorer les pratiques de l’organisation étudiée.
Quelle est la différence entre un mémoire en gestion et un rapport de stage ?
Le rapport de stage décrit principalement ton environnement professionnel, les missions réalisées et les compétences acquises. Le mémoire en gestion va plus loin. Ce dernier part d’une question précise, mobilise des concepts théoriques et s’appuie sur une analyse argumentée pour répondre à une problématique.
Prenons un exemple. Pendant ton stage dans une entreprise commerciale, tu constates que les dépenses augmentent alors que le chiffre d’affaires reste relativement stable. Dans un rapport de stage, tu pourrais présenter les activités du service financier et les tâches auxquelles tu as participé.
Dans un mémoire en gestion, tu pourrais plutôt étudier la manière dont le contrôle budgétaire contribue à la maîtrise des coûts de l’entreprise. Tu chercherais alors à comprendre les causes de l’augmentation des dépenses, à analyser les pratiques de suivi budgétaire et à déterminer quelles améliorations seraient envisageables.
La différence essentielle réside donc dans la démarche d’analyse : ton mémoire doit répondre à une véritable question de recherche et ne pas se limiter à la description de tes observations.
Quels sujets choisir pour un mémoire en gestion ?
Le choix du sujet constitue l’une des premières difficultés rencontrées par les étudiants. Un sujet trop général risque de conduire à un travail superficiel, tandis qu’un sujet bien délimité facilite la collecte des données et l’organisation du raisonnement. Pour choisir un bon sujet, pars d’un domaine qui correspond à ta formation, puis identifie un problème que tu peux réellement étudier. Voici plusieurs exemples de sujets de mémoire en gestion.
Exemples de sujets en gestion des ressources humaines
La gestion des ressources humaines concerne notamment le recrutement, la formation, la motivation, la rémunération, la gestion des compétences et la fidélisation des collaborateurs.
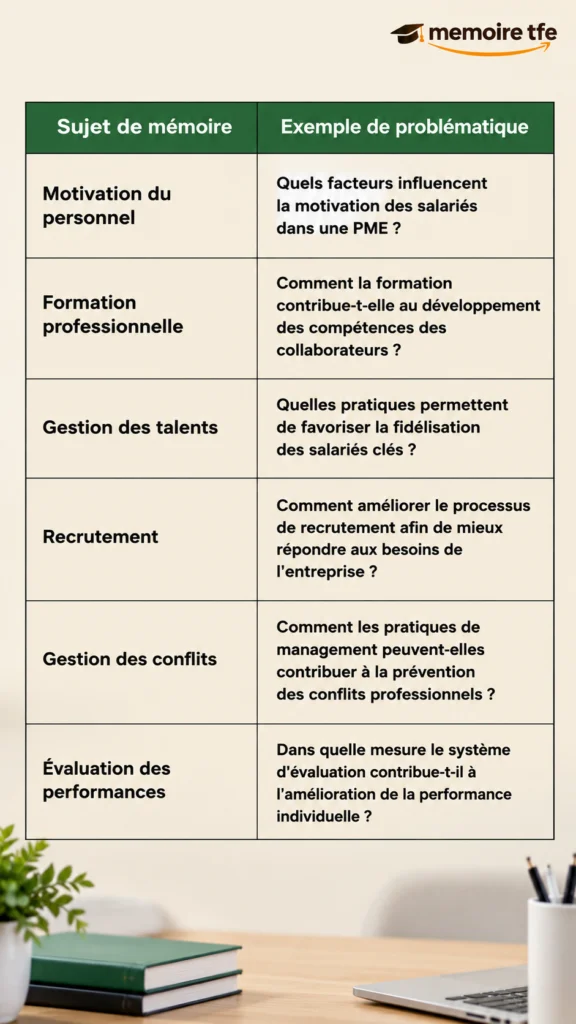
Ces sujets peuvent être étudiés au moyen d’entretiens avec les responsables des ressources humaines, de questionnaires auprès des salariés ou d’une analyse documentaire, selon les données disponibles.
Exemples de sujets en contrôle de gestion
Le contrôle de gestion permet d’étudier les outils utilisés pour planifier l’activité, suivre les dépenses, mesurer les performances et faciliter la prise de décision.
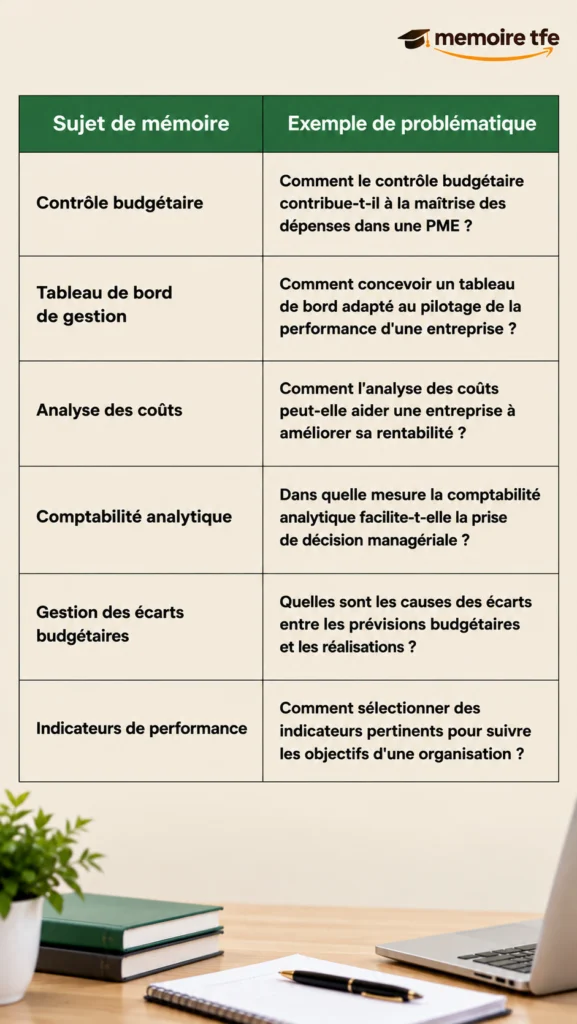
Pour ces sujets, tu peux notamment exploiter des budgets prévisionnels, des tableaux de suivi, des états financiers autorisés ou des entretiens avec les responsables concernés.
Exemples de sujets en gestion financière
La gestion financière porte sur les ressources financières, la rentabilité, la trésorerie, les investissements et les décisions de financement.
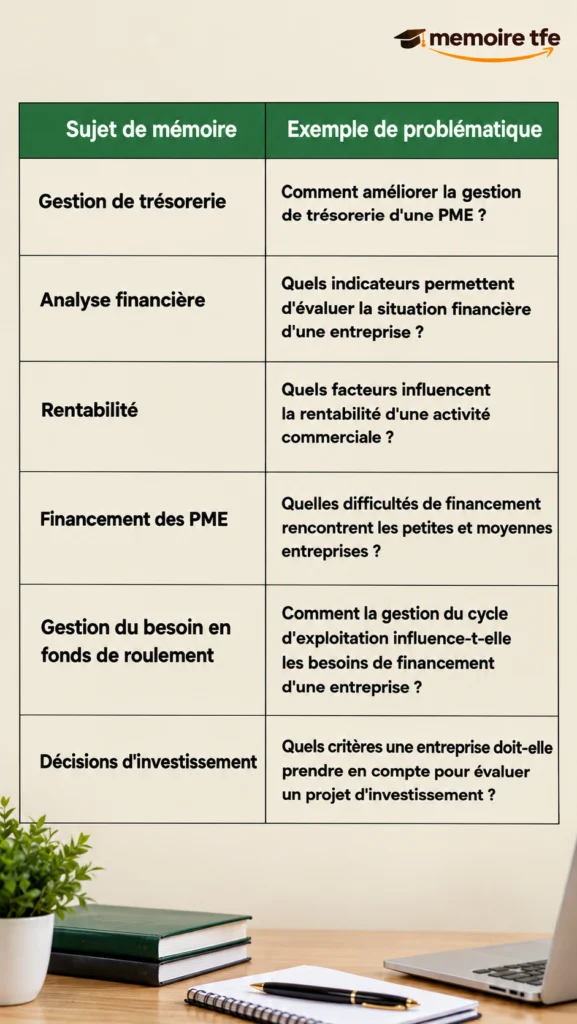
Ces sujets nécessitent généralement des données suffisamment fiables pour permettre une analyse financière cohérente. Si certaines informations sont confidentielles, il faudra convenir avec l’entreprise des données que tu peux utiliser.
Exemples de sujets en management et organisation
Ce domaine s’intéresse au fonctionnement des organisations, à la coordination des équipes, à la prise de décision et à l’amélioration des processus.
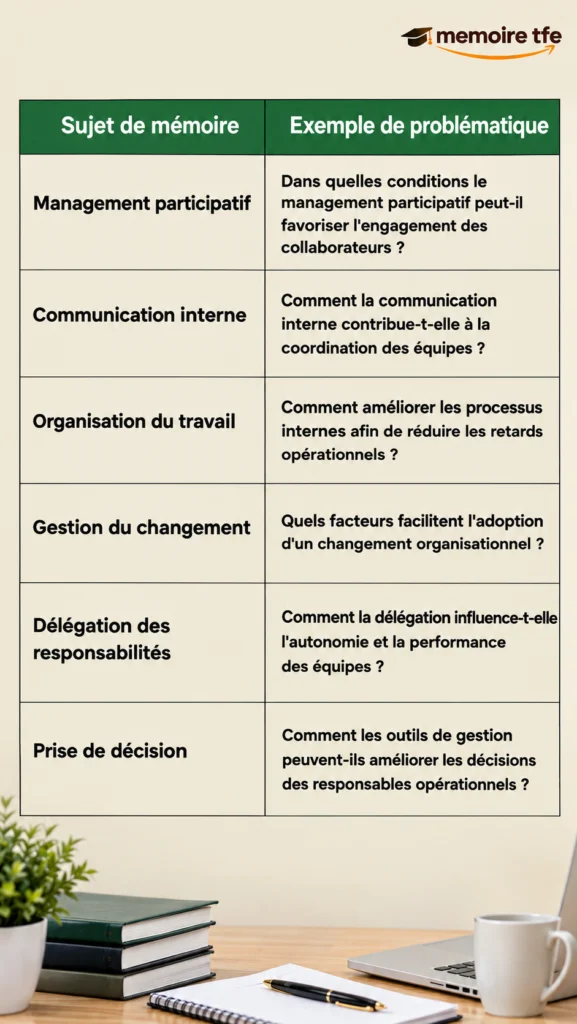
Un bon sujet doit être suffisamment précis pour que tu puisses l’étudier dans le temps dont tu disposes. Il doit également être compatible avec les exigences de ton établissement et les ressources auxquelles tu as accès.
Exemple concret de mémoire en gestion : améliorer le contrôle budgétaire d’une PME
Pour comprendre comment construire un mémoire en gestion, prenons un cas pratique fictif. Attention : l’entreprise et les données de cet exemple sont entièrement illustratives. Elles ne proviennent pas d’une enquête réelle.
Présentation du contexte
Un étudiant effectue son stage dans une PME spécialisée dans la distribution de fournitures professionnelles. L’entreprise prépare chaque année un budget prévisionnel pour ses principales activités. Cependant, les dépenses réellement engagées dépassent régulièrement les prévisions. La direction souhaite comprendre l’origine de ces écarts et améliorer le suivi des dépenses. L’étudiant décide donc d’étudier le contrôle budgétaire de l’entreprise.
Quel sujet choisir ?
Le sujet pourrait être formulé ainsi : « Analyse du contrôle budgétaire et propositions d’amélioration du suivi des dépenses dans une PME de distribution ». Ce sujet associe un domaine précis de la gestion à un problème observable dans l’organisation. Ce qui te permet d’envisager une analyse des pratiques existantes et la formulation de recommandations.
Quelle problématique formuler ?
Une problématique doit guider l’ensemble de ton travail. Elle ne doit pas être trop large et doit pouvoir être étudiée à partir de données accessibles. Dans cet exemple, la problématique pourrait être : « Comment améliorer le processus de contrôle budgétaire afin de mieux maîtriser les dépenses au sein d’une PME de distribution ? » Cette question invite l’étudiant à examiner le processus budgétaire, les outils de suivi, les écarts entre prévisions et réalisations, ainsi que les mécanismes de correction.
Quels sont les objectifs de l’étude ?
L’objectif général consiste à analyser le dispositif de contrôle budgétaire de l’entreprise et à proposer des améliorations adaptées à son fonctionnement. Les objectifs spécifiques peuvent être les suivants :
- Décrire le processus de préparation et de suivi du budget.
- Identifier les principales catégories de dépenses concernées par les écarts.
- Examiner les méthodes utilisées pour expliquer les écarts budgétaires.
- Analyser les difficultés rencontrées par les responsables dans le suivi des dépenses.
- Proposer des actions permettant d’améliorer le pilotage budgétaire.
Quelles hypothèses peut-on examiner ?
Les hypothèses doivent être cohérentes avec la problématique et pouvoir être confrontées aux données collectées. Dans ce cas, l’étudiant pourrait examiner les hypothèses suivantes :
- H1 : l’absence de suivi budgétaire régulier est associée à une détection plus tardive des écarts.
- H2 : une définition insuffisamment précise des responsabilités budgétaires complique l’explication des écarts.
- H3 : l’utilisation d’indicateurs de suivi adaptés peut faciliter l’identification des dépenses nécessitant une attention particulière.
Ces propositions ne sont pas des conclusions. Elles devront être examinées à partir des informations recueillies.
Quelle méthodologie adopter ?
L’étudiant pourrait combiner plusieurs sources de données.
L’analyse documentaire examinerait, dans la mesure où l’entreprise l’y autorise, les budgets prévisionnels, les états de dépenses, les tableaux de suivi et les procédures internes.
Les entretiens serviront à interroger le responsable administratif et financier, le comptable et certains responsables opérationnels afin de comprendre comment le budget est préparé, suivi et ajusté.
L’analyse des écarts aura pour but de comparer les prévisions aux réalisations pour les catégories de dépenses pertinentes. Nous nous évertuerons ensuite à expliquer les écarts observés en tenant compte du contexte opérationnel.
Le choix de la période étudiée et des données dépendrait des documents disponibles et des objectifs du mémoire. L’étudiant devrait également expliquer les limites de son analyse, notamment les éventuelles données manquantes, les contraintes d’accès à l’information et les limites de généralisation des résultats.
Quel plan détaillé utiliser pour un mémoire en gestion ?
À partir du cas pratique précédent, voici une proposition de plan en trois parties. Il s’agit d’un modèle à adapter aux consignes de ton établissement.
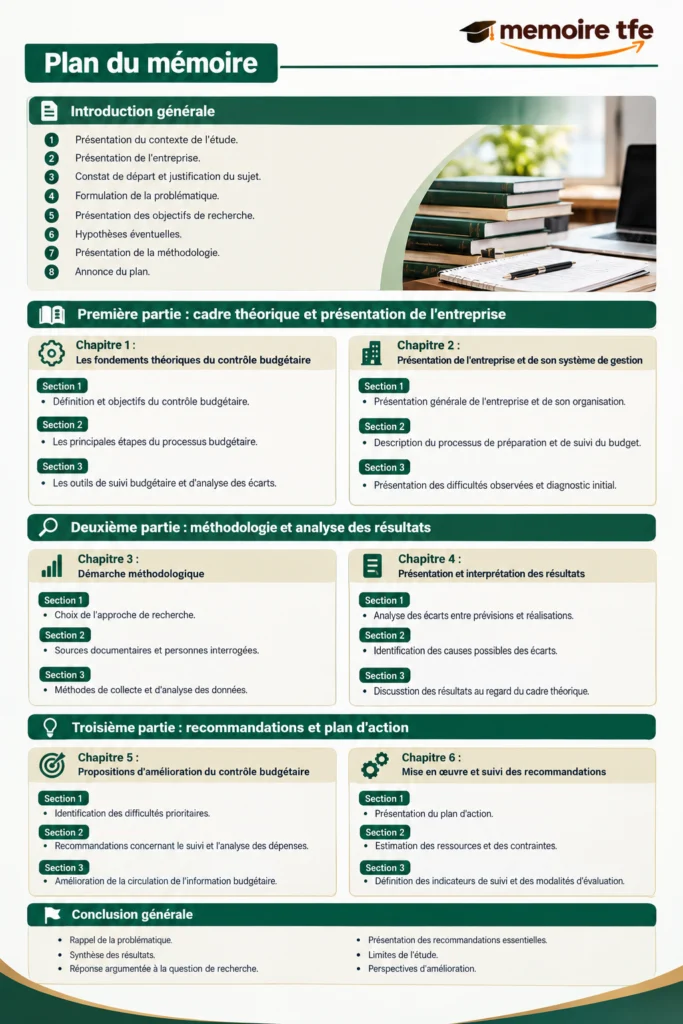
Ce plan n’est pas obligatoire dans tous les établissements. Certaines écoles demandent deux grandes parties, d’autres trois. Il faut donc toujours vérifier les consignes méthodologiques de ton programme.
Comment analyser les résultats d’un mémoire en gestion ?
L’analyse des résultats constitue une étape fondamentale. En effet, ce n’est pas suffisant de présenter des chiffres ou de rapporter les propos des personnes interrogées. Tu dois expliquer ce qu’ils signifient par rapport à ta problématique. Dans le cas du contrôle budgétaire, tu pourrais construire un tableau comparant les prévisions et les réalisations. Voici un exemple purement illustratif.
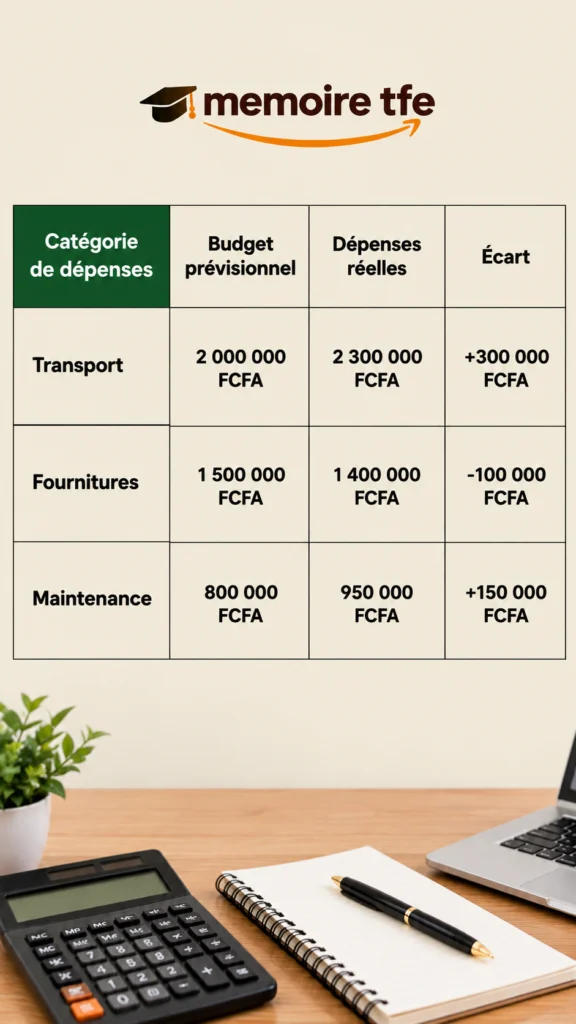
Dans cet exemple, les dépenses de transport et de maintenance dépassent les prévisions, tandis que les dépenses de fournitures sont inférieures au budget initial. Cependant, ces écarts ne suffisent pas à expliquer leurs causes. Tu devras rechercher des informations complémentaires : évolution des prix, hausse de l’activité, incidents techniques, erreurs de prévision ou changements dans l’organisation. L’objectif est de distinguer les faits observés de leur interprétation.
Tu peux ensuite confronter tes résultats aux concepts présentés dans la revue de littérature. Cette mise en relation permet de construire une discussion argumentée et de justifier les recommandations.
Comment formuler des recommandations pertinentes ?
Les recommandations doivent découler de ton diagnostic. Elles ne doivent pas être une simple liste de bonnes pratiques. Dans notre exemple fictif, si l’analyse révèle que les écarts sont identifiés tardivement, l’étudiant pourrait proposer :
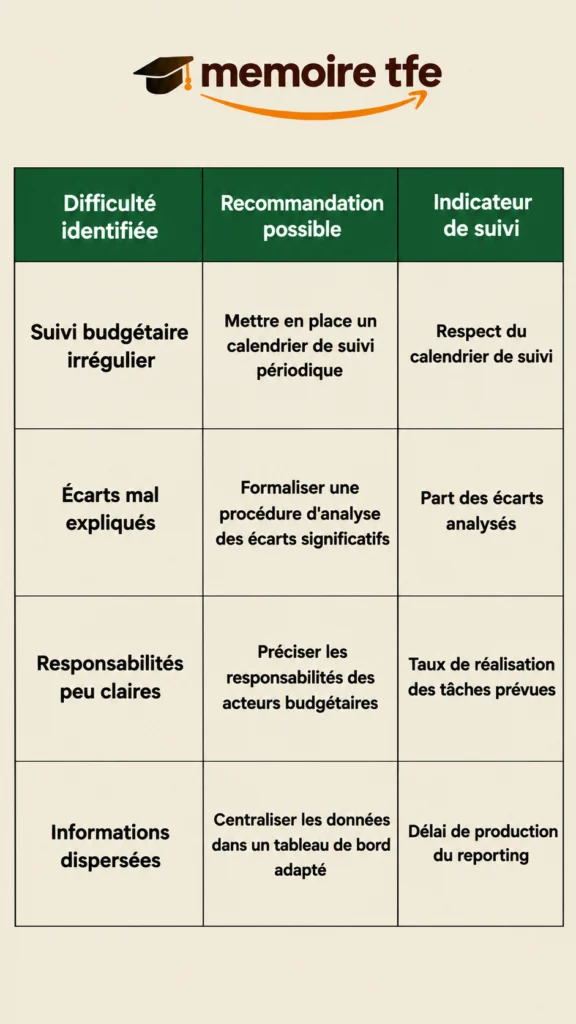
Pour chaque recommandation, explique pourquoi elle est nécessaire, comment elle pourrait être mise en œuvre, quelles ressources elle nécessite et comment ses effets seraient évalués. Si tu proposes un budget ou un calendrier, justifie-les à partir des contraintes réelles de l’organisation. Ne présente pas des économies ou des gains attendus comme des résultats certains lorsqu’ils n’ont pas été mesurés.
Comment rédiger la revue de littérature d’un mémoire en gestion ?
La revue de littérature présente les concepts et les travaux scientifiques qui permettent de comprendre ton sujet. Elle ne doit pas être une succession de définitions copiées dans différents ouvrages. Tu dois organiser les connaissances existantes autour de ta problématique et montrer comment elles éclairent ton analyse. Pour un mémoire sur le contrôle budgétaire, tu pourrais notamment traiter les points suivants :
- La définition et les objectifs du contrôle de gestion.
- Le rôle du budget dans la planification des activités.
- Les méthodes de suivi et d’analyse des écarts.
- L’utilisation des indicateurs dans le pilotage de la performance.
- Les limites des dispositifs de contrôle budgétaire.
Choisis des sources académiques pertinentes à savoir les ouvrages spécialisés, articles scientifiques, travaux de recherche et documents institutionnels fiables. Pour chaque idée importante, identifie sa source et respecte les règles de citation de ton établissement. La revue de littérature doit ensuite te permettre de préciser les concepts étudiés, de justifier tes choix méthodologiques et de discuter tes résultats.
Quelles erreurs éviter dans un mémoire en gestion ?
Plusieurs erreurs peuvent réduire la qualité d’un mémoire.
Choisir un sujet trop général. Un thème comme « la gestion des entreprises » ne permet pas de délimiter précisément le problème à étudier. Il faut définir une question plus ciblée.
Confondre le sujet et la problématique. Le sujet indique le domaine étudié, tandis que la problématique formule la question à laquelle le mémoire doit répondre.
Décrire l’entreprise sans analyser ses difficultés. La présentation de l’organisation doit servir à comprendre le terrain d’étude. Elle ne doit pas occuper une place disproportionnée au détriment de l’analyse.
Utiliser des outils sans les justifier. Un SWOT, un tableau de bord ou une analyse financière n’est utile que s’il contribue réellement à répondre à la question de recherche.
Présenter des hypothèses comme des résultats. Les hypothèses doivent être confrontées aux données avant que tu puisses discuter leur validité.
Formuler des recommandations trop générales. Les propositions doivent être adaptées au problème identifié, aux ressources disponibles et aux contraintes de l’organisation.
Négliger les sources et les références. Les informations issues d’autres travaux doivent être correctement citées. Les données internes doivent également être utilisées dans le respect de la confidentialité.
Où trouver un exemple de mémoire en gestion ?
Pour trouver un exemple pertinent, commence par consulter les ressources de ton établissement et les bibliothèques universitaires. Tu peux également rechercher des mémoires dans les dépôts institutionnels, les catalogues de bibliothèques et les plateformes académiques qui donnent accès à des travaux de recherche.
Lorsque tu examines un mémoire existant, vérifie plusieurs éléments :
- Le sujet correspond-il à ton domaine de formation ?
- La problématique est-elle clairement formulée ?
- Le plan est-il cohérent avec les objectifs ?
- La méthodologie est-elle expliquée et justifiée ?
- Les résultats sont-ils analysés plutôt que simplement présentés ?
- Les recommandations découlent-elles des résultats ?
Un exemple de mémoire doit t’aider à comprendre les attentes académiques et la démarche de recherche. Il ne doit pas être repris mot pour mot. Ton travail doit reposer sur ta propre problématique, tes données, ton analyse et des références correctement citées.
Où trouver de l’aide pour rédiger ton mémoire en gestion ?
Laisse-moi te parler de quatre ressources qui, chacune à leur manière, pourraient bien te sortir de l’impasse.
Redaction Academique Pro (https://redactionacademiquepro.com/), par exemple, ne se contente pas d’accompagner les étudiants de HEC ou de Sciences Po ; ils ont une expertise pointue des mémoires de gestion, qu’il s’agisse d’analyser des processus organisationnels, de modéliser des tableaux de bord ou de formuler des recommandations stratégiques.
Memoire TFE Belgique (https://memoiretfe.be/), de son côté, connaît les arcanes des mémoires de gestion belges, avec une compréhension fine des exigences académiques locales, que ce soit en gestion financière, en management public ou en contrôle de gestion. Memoire TFE France (https://memoiretfe.fr/), lui, est une référence pour les étudiants français : ils savent adapter leurs corrections aux spécificités des mémoires de gestion, en mettant l’accent sur la rigueur méthodologique et la cohérence des analyses.
Et puis il y a Melchior sur ComeUp (https://comeup.com/fr/@melchior-m), un freelance qui, avec plus de 77 avis positifs, s’est forgé une solide réputation dans l’accompagnement des mémoires de gestion, offrant un suivi personnalisé, une écoute attentive et une réactivité à toute épreuve. Bref, que tu sois en management, en GRH ou en gestion financière, ces quatre là ont de quoi te guider. À toi de voir lequel correspond le mieux à ton style et à tes besoins.
Toujours dans la même thématique